Aspora: Send Money & Gold
- 5.15Kالمراجعات
- 4.7
- المطوّر
- Aspora
- تاريخ الإصدار
- 23/04/2023
لقطات الشاشة
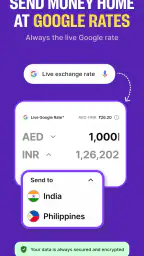
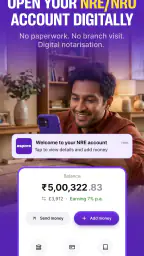
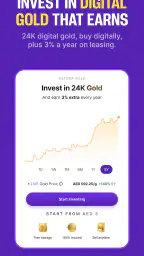
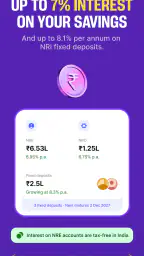
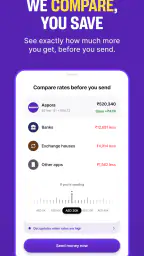
عندما أبحث عن تطبيق لإرسال المال إلى الخارج، لا أبدأ بالسؤال عن عدد الأزرار أو جمال الواجهة، بل عن شيء أبسط: هل يجعل العملية مفهومة، وهل يناسب الطريقة التي أستخدم بها أموالي فعلًا؟ بعد تجربة Aspora: Send Money & Gold، وجدته أقرب إلى تطبيق مالي يجمع أكثر من حاجة في مكان واحد؛ فهو موجه للتحويلات المالية، وفتح حسابات NRE/NRO، والاستثمار في الذهب الرقمي. هذا يجعله مختلفًا عن تطبيق يركز على التحويل فقط، لكنه يعني أيضًا أن قيمته الحقيقية تعتمد على احتياجاتك أنت، لا على كثرة الخدمات وحدها.
التطبيق من تطوير Aspora، ومتاح مجانًا ضمن فئة الشؤون المالية، مع تصنيف عمري PEGI 3. إصدار 9.0.8 يعمل على أجهزة تبدأ من Android 8.0، وقد وصل إلى أكثر من مليون تثبيت، وحصل على متوسط 4.7 من نحو 36 ألف تقييم. هذه الأرقام تعطي انطباعًا جيدًا عن حضوره وثقة عدد كبير من المستخدمين به، لكنها لا تعفيني من النظر إلى التفاصيل العملية: أين يوفر الوقت؟ متى قد أحتاج إلى بديل؟ وما الذي ينبغي أن أجهزه قبل بدء أي إجراء مالي؟
كيف أقرر إن كان Aspora مناسبًا لي؟
أهم معيار بالنسبة لي هو طبيعة الاستخدام. إذا كنت أرسل المال بانتظام إلى الهند، أو أحتاج إلى التعامل مع حسابات NRE/NRO، أو أريد استكشاف الذهب الرقمي من التطبيق نفسه، فإن الجمع بين هذه المسارات قد يكون مريحًا. أما إذا كنت أريد تحويلًا عابرًا مرة واحدة إلى بلد مختلف، فقد يكون تطبيق تحويل متخصص أو خدمة مصرفية معتادة أبسط بالنسبة لي.
يركز Aspora على استخدام سعر Google عند إرسال المال، وهي نقطة تستحق الانتباه لأن سعر الصرف ليس تفصيلًا ثانويًا في التحويلات الدولية. المبلغ الذي يصل إلى الطرف الآخر يتأثر بسعر التحويل وأي رسوم مرتبطة بالعملية، لذلك لا أكتفي بالنظر إلى عبارة “سعر Google”. قبل التأكيد، أراجع دائمًا المبلغ الذي سأدفعه، والمبلغ المتوقع وصوله، والعملة المستخدمة، وأي تكلفة تظهر في شاشة المراجعة.
المعيار الثاني هو وضوح الحسابات. التحويل الدولي ليس مثل إرسال مبلغ إلى صديق محلي؛ قد أحتاج إلى بيانات المستفيد، وسبب التحويل، وتفاصيل الحساب، وربما خطوات تحقق إضافية. لذلك أرى أن التطبيق يناسب الشخص الذي يفضل إنجاز المهمة من هاتفه ويتقبل إدخال المعلومات بعناية، لا من يريد تجربة فورية بلا أي تحقق.
أما المعيار الثالث فهو الفصل بين الاستخدامات. إرسال المال، فتح حساب NRE/NRO، والاستثمار في الذهب الرقمي ليست قرارات متشابهة. التحويل حاجة تشغيلية، بينما الحساب المصرفي قرار طويل الأثر، والذهب الرقمي اختيار استثماري يحمل مخاطر مختلفة. وجودها في تطبيق واحد مريح، لكن لا ينبغي أن يدفعني ذلك إلى اتخاذها كأنها خطوة واحدة.
ماذا أفعل قبل أول تحويل؟
أنصح بأن أبدأ بإعداد قائمة قصيرة قبل فتح التطبيق: بيانات المستفيد، رقم الحساب أو التفاصيل المطلوبة، المبلغ والعملة، والغرض من التحويل. عندما أكون مستعدًا بهذه المعلومات، أستطيع تمييز مشكلة البيانات من مشكلة التطبيق نفسه. كما أراجع اسم المستفيد حرفيًا، لأن خطأ صغيرًا في تفاصيل الحساب قد يسبب تأخيرًا أو حاجة إلى تصحيح العملية.
من المفيد أيضًا تنفيذ أول استخدام في وقت أستطيع فيه متابعة الهاتف والبريد أو رسائل التحقق، بدلًا من بدء العملية قبل موعد عاجل. الخدمات المالية قد تطلب التحقق من الهوية أو مراجعة معلومات معينة، ومن الأفضل ألا أفترض أن كل تحويل سيكتمل بالسرعة نفسها.
إذا كنت أرسل مبلغًا دوريًا، أحتفظ بسجل شخصي للتاريخ والمبلغ والوجهة. لا أعتمد على الذاكرة، خصوصًا عندما تتغير قيمة العملة أو أرسل إلى أكثر من حساب. هذه العادة تجعل مقارنة العمليات أسهل، وتساعدني على اكتشاف أي اختلاف قبل أن يتحول إلى مشكلة متكررة.
أين يتفوق التطبيق في الاستخدام اليومي؟
أبرز نقطة قوة هي أنه لا يتعامل مع التحويل كخدمة منفصلة تمامًا عن بقية الاحتياجات المالية المرتبطة بالهند. بالنسبة لشخص يعيش خارج الهند ويرسل المال إلى عائلته أو يدير التزاماته هناك، قد يكون من المفيد أن يجد التحويل، وخيارات الحسابات NRE/NRO، والذهب الرقمي ضمن تجربة واحدة بدل التنقل بين خدمات متعددة.
في تجربتي، هذا النوع من التجميع يقلل الاحتكاك الذهني. لا أحتاج إلى تذكر تطبيق مختلف لكل مهمة، ولا إلى إعادة البحث عن الخدمة كل مرة. لكن الفائدة لا تظهر إلا إذا كانت هذه المهام جزءًا من حياتي فعلًا. إذا لم أستخدم سوى التحويل، فلن تكون بقية الأقسام سببًا كافيًا وحدها لاستبدال خدمتي الحالية.
ميزة استخدام سعر Google في التحويل تمنحني نقطة بداية واضحة عند تقييم العملية. أستطيع أن أسأل نفسي: كم سأدفع فعليًا؟ وكم سيصل؟ وهل الفرق مقبول مقارنة بما أستخدمه الآن؟ هذه المقارنة أفضل من الانجذاب إلى رقم سعر الصرف وحده، لأن التكلفة النهائية قد تتأثر بعناصر أخرى.
أرى كذلك أن التطبيق قد يخدم من يريد فتح حساب NRE/NRO دون بدء البحث من الصفر في كل مرة. هذه الحسابات مرتبطة بوضع مالي محدد، لذلك لا أتعامل معها كخيار عام لكل مستخدم. فائدتها تظهر لمن يعرف لماذا يحتاجها ويريد متابعة المسار من منصة موجهة لهذه الفئة.
الذهب الرقمي يحتاج قرارًا منفصلًا
وجود الاستثمار في الذهب الرقمي داخل Aspora قد يبدو جذابًا لمن يريد إدارة جزء من أمواله من الهاتف، لكنه ليس امتدادًا طبيعيًا للتحويل. أنا أفصل بين القرارين تمامًا: أرسل المال عندما تكون لدي حاجة واضحة، وأدرس الذهب عندما أكون مستعدًا لتحمل تقلبات الاستثمار وفهم طريقة الشراء والاحتفاظ والبيع داخل الخدمة.
النصيحة العملية هنا هي ألا أستخدم مبلغًا مخصصًا لمصاريف الأسرة أو الالتزامات القريبة في خيار استثماري لمجرد أنه ظاهر بجوار التحويل. أتعامل مع الذهب الرقمي كمنتج مالي مستقل، وأقرأ الشروط والتكاليف وآلية التعامل قبل الإيداع. هذا الفصل بين “المال المطلوب الآن” و“المال المستثمر” من أهم الفروق بين استخدام واعٍ واستخدام اندفاعي.
كما أن تجميع الخدمات قد يجعل التطبيق مناسبًا لمن يريد لوحة مالية واحدة، لكنه قد يربك المستخدم الذي يفضل أقل عدد ممكن من القرارات. لذلك أستخدم الأقسام التي أحتاج إليها فقط، ولا أعتبر وجود خيار إضافي سببًا لتجربته تلقائيًا.
سيناريو واقعي يكشف الفائدة الحقيقية
لنفترض أنني أعيش خارج الهند وأرسل مبلغًا شهريًا إلى والدي. قبل استخدام Aspora، قد أتنقل بين خدمة تحويل، وتطبيق مصرفي، ومكان آخر لمتابعة خيارات الادخار أو الاستثمار. مع هذا التطبيق، أبدأ بتحديد المستفيد والمبلغ، أراجع سعر التحويل والمبلغ النهائي، ثم أؤكد أن بيانات الحساب صحيحة. بعد ذلك أعود إلى التطبيق عند الحاجة إلى فهم خيارات NRE/NRO، بدل خلط هذه الخطوة مع التحويل نفسه.
الفائدة في هذا السيناريو ليست أن كل شيء يحدث بلا تفكير، بل أن مسار العمل يصبح أكثر تنظيمًا. أستطيع الاحتفاظ بعادة شهرية واضحة: أراجع البيانات، أتأكد من المبلغ، وأفصل أي قرار استثماري عن احتياج الأسرة. وإذا ظهرت خطوة تحقق أو مراجعة، أتعامل معها كجزء طبيعي من العملية بدل اعتبارها عطلًا.
في المقابل، لو كنت أرسل مبلغًا صغيرًا مرة واحدة إلى صديق في بلد لا يرتبط بخدمات التطبيق الأساسية، فلن أفترض أن Aspora هو الخيار الأفضل. حينها أقارن سهولة الوصول، وتوافق البلد والعملة، والتكلفة النهائية، لا عدد الخدمات الأخرى الموجودة في التطبيق.
مقارنة عملية مع البدائل المعتادة
البديل الأول هو البنك التقليدي. البنك قد يكون أكثر راحة لمن يريد الاحتفاظ بكل العمليات في حسابه المصرفي المعتاد أو يحتاج إلى دعم مباشر من جهة يعرفها. لكنه قد يبدو أقل مرونة للمستخدم الذي يريد تجربة موجهة للتحويلات الدولية وخيارات مرتبطة بالحياة المالية للهند. لا أختار بينهما على أساس الاسم؛ أراجع المبلغ الواصل، وسهولة إدخال المستفيد، ووضوح حالة العملية.
البديل الثاني هو تطبيق متخصص في التحويلات. هذا الخيار قد يكون أفضل عندما تكون أولويتي الوحيدة إرسال المال، خصوصًا إذا كان التطبيق الآخر يدعم وجهتي وعملتي بالطريقة التي أحتاجها. Aspora يصبح أكثر إقناعًا عندما أستفيد من أكثر من وظيفة، لا عندما أستخدمه كنافذة تحويل وحيدة ثم أتجاهل بقية التجربة.
البديل الثالث هو استخدام منصات استثمار أو خدمات مصرفية منفصلة. الفصل بين الخدمات يمنحني أحيانًا تركيزًا أكبر؛ فالتطبيق المصرفي يعالج الحساب، ومنصة الاستثمار تعالج الاستثمار، وخدمة التحويل تعالج الإرسال. لكن هذا الفصل يزيد عدد الحسابات والتطبيقات التي يجب إدارتها. Aspora يقدم حلًا أكثر تجميعًا، بينما البدائل المنفصلة قد تناسب من يفضل التخصص على التجميع.
لا أستطيع اعتبار متوسط التقييم وحده دليلًا على أن التطبيق أفضل لكل شخص. التقييم العام يعكس تجارب متنوعة، بينما قراري يعتمد على البلد، والعملة، ونوع الحساب، وتكرار التحويل، ومدى حاجتي إلى الذهب الرقمي. لذلك أستخدم السمعة كإشارة أولية، ثم أختبر مدى ملاءمة المسار المالي لحالتي.
أين قد أشعر بالاحتكاك؟
أول مصدر للاحتكاك هو أن التطبيق يجمع قرارات مالية متفاوتة الحساسية. المستخدم الجديد قد يخلط بين فتح حساب مصرفي والاستثمار والتحويل، أو ينتقل بينها بسرعة دون فهم الفروق. لذلك أتعامل مع كل قسم كمنتج مستقل، وأقرأ التفاصيل المرتبطة به قبل الضغط على التأكيد.
المصدر الثاني هو أن التحويل الدولي يتطلب دقة وصبرًا. حتى لو كانت الواجهة سهلة، لا يمكن للتطبيق أن يلغي الحاجة إلى التحقق من بيانات المستفيد أو مراجعة العملية. من يبحث عن تجربة تشبه إرسال رسالة فورية قد يصاب بالإحباط، خصوصًا إذا ظهرت خطوة تحقق أو احتاجت العملية إلى مراجعة.
المصدر الثالث هو أن عبارة السعر الجيد لا تكفي لاتخاذ القرار. أقارن النتيجة النهائية مع خدمتي الحالية في الوقت نفسه تقريبًا، لأن سعر الصرف والتكلفة قد يتغيران. ألتقط تفاصيل العملية لنفسي، وأقارن ما دفعته بما وصل، بدل الاكتفاء بالانطباع الذي تتركه الشاشة الأولى.
وقد لا يكون التطبيق مناسبًا لمن يرفض تمامًا فتح حسابات مالية عبر الهاتف أو لا يريد استخدام الذهب الرقمي أو التعامل مع إجراءات التحقق. في هذه الحالة، قد يكون البنك المحلي أو خدمة تحويل أبسط خيارًا نفسيًا وعمليًا، حتى لو كانت أقل شمولًا.
تكلفة الانتقال من خدمة أخرى
الانتقال إلى تطبيق جديد لا يعني تثبيته فقط. أحتاج إلى إعادة إدخال بيانات المستفيدين، وفهم طريقة عرض الرسوم وسعر الصرف، والتأكد من أن معلوماتي المالية منظمة. لهذا السبب لا أنقل كل استخدامي دفعة واحدة. أبدأ بعملية أستطيع متابعتها، ثم أقارن النتيجة مع الطريقة القديمة قبل اعتماد التطبيق للتحويلات المنتظمة.
إذا كنت أستخدم خدمة مصرفية أو تطبيق تحويل منذ فترة، فقد تكون لدي سجلات ومستفيدون محفوظون وعادات مستقرة. Aspora قد يقلل عدد الأدوات التي أفتحها، لكنه يفرض عليّ تعلم مسارات جديدة، خصوصًا إذا أردت استكشاف NRE/NRO أو الذهب الرقمي. أعتبر وقت التعلم جزءًا من تكلفة الانتقال، حتى لو كان التطبيق مجانيًا.
هناك أيضًا تكلفة الانتباه. عندما يقدم التطبيق أكثر من مسار، يجب أن أقاوم اتخاذ قرار مالي سريع. أضع قاعدة لنفسي: التحويل يتم بعد مراجعة المبلغ والمستفيد، والاستثمار لا يتم خلال عملية إرسال المال، وفتح الحساب لا يبدأ قبل فهم سبب احتياجي إليه. هذه القاعدة تجعل التجميع مفيدًا بدل أن يتحول إلى تشتيت.
أما من ناحية الجهاز، فالتطبيق يدعم Android 8.0 وما بعده، وهذا يجعله قابلًا للاستخدام على مجموعة واسعة من الهواتف التي ما زالت تعمل بهذا النظام. مع ذلك، أحافظ على تحديث نظام الهاتف وقفل الشاشة، وأتأكد من أن البريد ورقم الهاتف المرتبطين بالحساب يمكن الوصول إليهما عند الحاجة إلى التحقق.
من أنصح به ومن الأفضل أن يتجاوزه؟
أنصح به أولًا للمغتربين الذين يرسلون المال إلى الهند بانتظام ويريدون مكانًا واحدًا للتعامل مع التحويل، واستكشاف حسابات NRE/NRO، والنظر في الذهب الرقمي. كما أراه مناسبًا لمن يحب مقارنة المبلغ النهائي قبل الإرسال ولا يمانع في اتباع خطوات تحقق منظمة.
قد يناسب أيضًا المستخدم الذي بدأ يشعر بأن تعدد التطبيقات يسبب له فوضى. بدل فتح خدمة للتحويل وأخرى للحساب وثالثة لمتابعة خيار استثماري، يمكنه اختبار ما إذا كان التجميع داخل Aspora يخفف العبء. لكن عليه أن يتذكر أن الراحة لا تلغي ضرورة فهم كل منتج مالي على حدة.
لا أنصح به كخيار تلقائي لمن يريد تحويلًا لمرة واحدة خارج نطاق استخدامه الأساسي، أو لمن يحتاج إلى خدمة مختلفة تمامًا من حيث البلدان والعملات. كما أن من يفضل التعامل مع مستشار أو فرع مصرفي قد يجد التجربة الرقمية أقل ملاءمة، حتى لو كانت مجانية وسهلة التثبيت.
وأكون حذرًا في ترشيحه لمن ينجذب إلى الذهب الرقمي دون خطة. التطبيق يوفر طريقًا للوصول إلى هذا النوع من الاستثمار، لكنه لا يحول الاستثمار إلى ادخار مضمون، ولا يجعل المخاطر تختفي بسبب وجوده بجوار التحويل. إذا لم أفهم سبب شراء الذهب ومدة الاحتفاظ به، أتجاهل هذا القسم بدل استخدامه لمجرد أنه متاح.
حكمي بعد النظر إلى الصورة كاملة
أرى أن Aspora خيار قوي عندما تكون حاجتي مرتبطة بالهند ومتعددة الجوانب، لا عندما أبحث عن محول عملات عابر فقط. الجمع بين إرسال المال، ومسار NRE/NRO، والذهب الرقمي يمنحه شخصية واضحة، وسعر Google يمنح التحويل نقطة مقارنة مفيدة. كما أن توفره مجانًا، وتصنيفه العمري PEGI 3، وانتشاره الواسع ومتوسط تقييمه المرتفع تجعل تجربة البدء به سهلة نسبيًا.
لكنني لا أتعامل معه كبديل أفضل في كل حالة. أقارنه بخدمتي الحالية من خلال المبلغ النهائي، ووضوح الخطوات، وتوافق الوجهة، وسهولة متابعة العملية. إذا نجح في هذه النقاط، يصبح الانتقال منطقيًا. وإذا كانت خدمتي الحالية تؤدي التحويل المطلوب بوضوح، ولا أحتاج إلى الحسابات أو الذهب الرقمي، فقد لا أستفيد بما يكفي من تغييرها.
توصيتي الواضحة: جرّبه كمنصة مالية موجهة للمغتربين، لا كتطبيق تحويل عام بلا شروط. ابدأ بتحويل يمكن متابعته، راجع التفاصيل قبل التأكيد، وافصل قرار الاستثمار عن إرسال المال. بهذه الطريقة أستفيد من نقاط قوته دون أن أسمح لتعدد الخدمات بأن يدفعني إلى قرار لا يناسب وضعي.
بالنسبة لي، قيمة Aspora تظهر في تنظيم احتياجات مالية متصلة بالهند داخل تجربة واحدة. أما الحكم النهائي فيتوقف على عاداتي: إن كنت أرسل المال دوريًا وأريد استكشاف خدمات مالية إضافية، فسأضعه ضمن الخيارات الأولى. وإن كنت أحتاج عملية واحدة بسيطة أو خدمة مصرفية تقليدية، فسأقارن بهدوء قبل أن أغيّر ما يعمل معي بالفعل.
أبرز المزايا
- واجهة بسيطة تجعل إرسال الحوالات سريعًا وسهلًا.
- إمكانية تحويل الأموال وشراء الذهب من تطبيق واحد.
- يوفر تتبعًا واضحًا لحالة التحويل بعد الإرسال.
- يدعم وسائل دفع رقمية متعددة بحسب بلد المستخدم.
- إشعارات فورية تساعد على متابعة العمليات والتنبيهات.
القيود
- توفر الخدمات يختلف حسب الدولة والعملة المدعومة.
- قد تُفرض رسوم أو هوامش سعر صرف تختلف باختلاف العملية.
- شراء الذهب ينطوي على مخاطر تقلب الأسعار وخسارة القيمة.
- قد تتطلب بعض العمليات التحقق من الهوية ووثائق إضافية.
- زمن وصول الحوالة قد يتأثر بالبنوك والعطل الرسمية.
الأسئلة الشائعة
ما هو تطبيق Aspora: Send Money & Gold، وما الخدمات التي يقدمها؟
تطبيق Aspora: Send Money & Gold هو منصة مالية تركز على تحويل الأموال دوليًا، مع توفير خيارات مرتبطة بشراء الذهب أو الاستثمار فيه بحسب البلد والمنتج المتاح للمستخدم. بعد تثبيت التطبيق وإنشاء حساب، يستطيع المستخدم استكشاف أسعار الصرف، إدخال بيانات المستفيد، ومراجعة الرسوم ومدة التحويل قبل التأكيد. تختلف الخدمات والحدود المالية من دولة إلى أخرى، لذلك يُنصح بقراءة الشروط بعناية.
هل تطبيق Aspora آمن لإرسال الأموال والاحتفاظ بالبيانات الشخصية؟
يعتمد استخدام Aspora على إدخال معلومات شخصية ومالية للتحقق من هوية المستخدم وتنفيذ التحويلات، ولذلك من المهم تحميله من المتجر الرسمي فقط والتأكد من اسم المطور. عادةً تستخدم التطبيقات المالية إجراءات تحقق وتشفير لحماية الحساب، لكن لا ينبغي مشاركة كلمة المرور أو رموز التحقق مع أي شخص. راجع سياسة الخصوصية، وفعّل وسائل الحماية الإضافية إن كانت متاحة.
ما الدول والعملات التي يدعمها Aspora، وهل يمكنني إرسال المال إلى أي حساب؟
الدول والعملات المدعومة في Aspora قد تختلف وفق مكان إقامتك، ونوع الحساب، واللوائح المحلية. قبل بدء العملية، يعرض التطبيق عادةً الوجهة المتاحة وطريقة الاستلام، مثل التحويل البنكي أو خيارات أخرى. لا تفترض أن كل حساب مصرفي أو كل دولة مدعومة؛ تحقق من قائمة الوجهات، ومتطلبات المستفيد، والحد الأدنى والأقصى للتحويل قبل إرسال الأموال.
كم تستغرق التحويلات عبر Aspora، وما الرسوم وسعر الصرف المستخدم؟
تختلف سرعة التحويل والرسوم بحسب الدولة، والعملة، وطريقة الدفع والاستلام، ووقت تنفيذ العملية، وإجراءات التحقق. من النقاط المفيدة في التطبيق إمكانية مراجعة المبلغ الذي سيدفعه المستخدم والمبلغ الذي سيصل إلى المستفيد قبل التأكيد. انتبه إلى أن سعر الصرف قد يتغير، وقد توجد رسوم من بنك وسيط أو الجهة المستلمة، لذلك افحص ملخص العملية النهائي.
هل شراء الذهب عبر Aspora مناسب للجميع، وهل يمكن سحب الذهب أو بيعه بسهولة؟
توفر Aspora خدمات الذهب وفق المنتجات واللوائح المتاحة في سوق المستخدم، وقد يكون المقصود امتلاك ذهب رقمي أو شراء مرتبط بجهة حفظ معينة، وليس بالضرورة استلام سبائك فعلية فورًا. قبل الشراء، تحقق من طريقة التخزين، والرسوم، والحد الأدنى، وإمكانية البيع أو السحب، والضرائب المحتملة. الذهب استثمار تتغير قيمته، لذلك لا تضع أموالًا لا تستطيع تحمل تقلبها.


